10 Integrazione numerica

10.1 Problema dell’integrazione numerica
Data una funzione f:\mathbb{R}\mapsto\mathbb{R} e l’intervallo chiuso e limitato [a,\,b] si vuole stimare numericamente l’integrale
\int_a^b\,f(x)\,\mathrm{d}x
Si parla di stima numerica perché non si vuole calcolare il valore esatto dell’integrale, definito come differenza dei valori assunti dalla primitiva della funzione integranda f agli estremi di integrazione. Si vuole invece determinare un valore approssimato dell’integrale che dipenda soltanto dalla conoscenza della funzione integranda f, e non della sua primitiva.
Il problema è particolarmente interessante perché, anche quando l’integrale esiste ed è finito, la funzione integranda potrebbe non ammettere una primitiva esprimibile analiticamente, oppure la primitiva potrebbe essere molto complessa da determinare e costosa da calcolare. La funzione integranda f potrebbe persino non essere nota in forma analitica, ma soltanto tabulata in alcuni punti dell’intervallo [a,b]; in tal caso, cercarne una primitiva sarebbe di fatto impossibile.
Riprendendo la vecchia idea di interpretare l’integrale come una sorta di somma generalizzata, stimeremo il valore dell’integrale di f per mezzo di espressioni del tipo:
\int_a^b\,f(x)\,\mathrm{d}x \approx \sum_{k=0}^{n} w_k \,f( x_k )
in cui la funzione da integrare è valutata in un insieme di punti x_i\in[a,\,b] e l’integrale è approssimato mediante una somma pesata, con opportuni coefficienti w_k.
Definizione 10.1 (Formula di quadratura) L’espressione della forma
\mathcal{I}(f;a,b) = \sum_{k=0}^{n} w_k \,f( x_k )
definita da \{x_i,w_i\}_{i=0,1,\ldots,n} si chiama formula di quadratura. I punti \{x_i\}_{i=0,1,\ldots,n} sono i nodi della formula di quadratura ed i coefficienti \{w_i\}_{i=0,1,\ldots,n} sono i pesi.
Ricordiamo che la formula di quadratura fornisce una stima, non il valore esatto dell’integrale; comporta quindi un errore di approssimazione, che in alcune situazioni può essere significativo. Ci chiederemo quanto sia precisa una data formula di quadratura nella stima dell’integrale di una funzione generica e da quali fattori dipenda l’accuratezza del risultato numerico.
Per definire una formula di quadratura è necessario
scegliere i nodi \{x_i\}_{i=0,1,\ldots,n} della formula di quadratura;
scegliere i pesi \{w_i\}_{i=0,1,\ldots,n} della formula di quadratura.
Il criterio con cui si scelgono nodi e pesi è dunque fondamentale per determinare l’accuratezza di una formula di quadratura.
È inoltre ragionevole aspettarsi che la precisione del valore stimato dipenda anche dalla funzione da integrare. In altre parole, la stessa formula di quadratura può fornire un risultato molto accurato — o persino esatto — per alcune famiglie di funzioni e un risultato poco accurato in altri casi.
Questi argomenti saranno oggetto di discussione nel presente capitolo.
10.2 Strategia interpolatoria
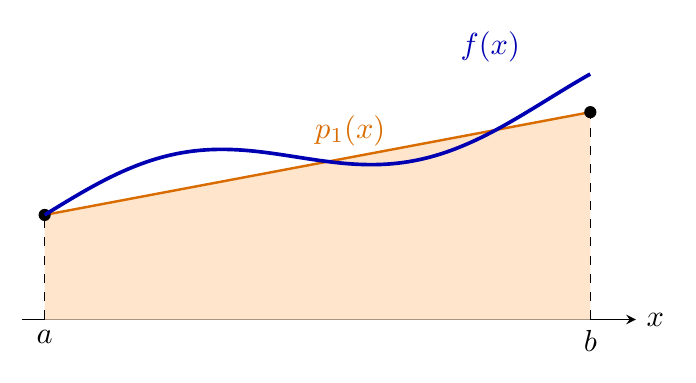
approssimiamo la funzione f con un polinomio interpolatore di grado n scegliendo con un criterio da stabilire n+1 nodi di interpolazione con ascisse distinte x_i \in [a,\,b] per i=0,1,\ldots,n; \
stimiamo l’integrale di f calcolando l’integrale del polinomio interpolante:
\int_a^b\,f(x)\,\mathrm{d}x \approx \int_a^b\,p_n(x)\,\mathrm{d}x.
Definizione 10.2 (Formule di quadratura) Le formule di quadratura costruite con la strategia interpolatoria prendono il nome di formule di quadratura interpolatorie
10.3 Classificazione (largamente incompleta)
Formule di Newton-Cotes
i nodi di integrazione sono scelti equidistanti nell’intervallo [a,\,b]; distinguiamo traformule aperte: gli estremi a e b non sono compresi;
formule chiuse: x_0=a e x_n=b;
Formule Gaussiane
i nodi di integrazione sono eventualmente gli estremi dell’intervallo di integrazione e gli zeri di polinomi appartenenti a famiglie speciali. Citiamo, per esempio, i polinomi ortogonali che producono le formule di Gauss-Legendre1, di Gauss-Lobatto, di Gauss-Radau, etc.
Nella nostra esposizione tratteremo solo il caso delle formule di Newton-Cotes.
10.4 Formule di Newton-Cotes
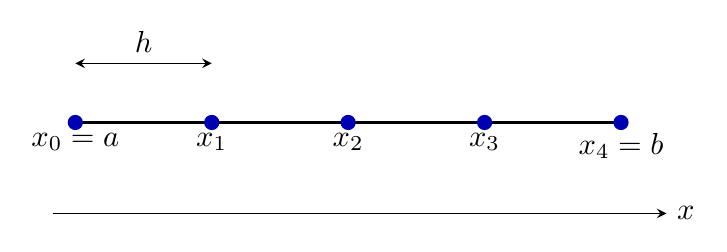
I pesi si determinano immediatamente calcolando l’integrale del polinomio interpolatore. Esaminiamo il caso delle formule chiuse:
\begin{aligned} h &= \dfrac{b-a}{n}, &\quad&\text{passo di integrazione},\\ x_i &=a+i\,h,\qquad i=0,1,\ldots,n,&\quad&\text{nodo $i$},\\ x &=a+t\,h,\qquad t\in [0,\,n], &\quad&\text{generico punto $x\in[a,\,b]$}. \end{aligned}
Sia p_n(x) il polinomio interpolatore di Lagrange2
p_n(x) = f(x_0)\bm{L}_0(x) + f(x_1)\bm{L}_1(x) + \ldots + f(x_n)\bm{L}_n(x),
dove gli \bm{L}_k(x) sono i polinomi elementari di Lagrange, definiti dalla relazione \bm{L}_i(x_j)=\delta_{ij}. Ricordiamo la definizione data nel capitolo sull’interpolazione,
\begin{aligned} \bm{L}_i(x) &= \dfrac{(x-x_0)\ldots(x-x_{i-1} (x-x_{i+1})\ldots( x - x_n )} {(x_i-x_0)\ldots(x_i-x_{i-1})(x-x_{i+1})\ldots( x_i - x_n )} \\ &= \prod_{j=0\atop j\neq i}^{n} \left(\dfrac{ x - x_j }{ x_i - x_j }\right). \end{aligned}
Dato che possiamo scrivere per ogni indice i e j
\begin{aligned} x - x_j &= (a+t\,h) - (a+j\,h) = (t-j)\,h \\ x_i - x_j &= (a+i\,h) - (a+j\,h) = (i-j)\,h, \end{aligned}
si ha dalla definizione dei polinomi di Lagrange un’espressione particolare per nodi di interpolazione equidistanti
\begin{aligned} \int_a^b\,f(x)\,\mathrm{d}x &\approx \int_a^b\,p_n(x) \,\mathrm{d}x, \\ &=\int_a^b\,\sum_{j=0}^{n}f( x_j )\mathcal{L}_j( x )\,\mathrm{d}x, \\ &= \sum_{j=0}^{n}f( x_j )\int_a^b\,\mathcal{L}_j( x )\,\mathrm{d}x, \\ &= \sum_{j=0}^{n}f( x_j )\int_a^b\, \prod_{j=0\atop j\neq i}^{n} \left(\dfrac{ x - x_j }{ x_i - x_j }\right)\,\mathrm{d}x, \\ &=\sum_{j=0}^{n}f( x_j )\,h\int_0^n\,\prod_{j=0\atop j\neq i}^{n} \left(\dfrac{t-j}{i-j}\right)\,\mathrm{d}t. \end{aligned}
Si ottiene quindi la formula di quadratura
\mathcal{I}(f;a,b) = \sum_{k=0}^{n} w_k \,f( x_k ) = \sum_{j=0}^{n}f( x_j ) \,h\int_0^n\,\prod_{j=0\atop j\neq i}^{n} \left(\dfrac{t-j}{i-j}\right)\,\mathrm{d}t.
definita dai nodi e dai pesi
x_i = a+i\,h,\quad i=0,1,\ldots n, \quad w_i = h\int_0^n\,\prod_{j=0\atop j\neq i}^{n}\left(\dfrac{t-j}{i-j}\right)\,\mathrm{d}t.
10.5 Accuratezza
Definizione 10.3 (Errore di integrazione) Si chiama errore di integrazione la differenza tra il valore esatto dell’integrale ed il suo valore stimato con la formula di quadratura
\mathcal{E}(f;a,b) = \int_a^b\,f(x)\,\mathrm{d}x-\sum_{k=0}^{n} w_k \,f( x_k )
Ovviamente \mathcal{E}(f;a,b) deve dipendere dalla funzione f(x) e dall’intervallo di integrazione [a,\,b].
Definizione 10.4 (Ordine di accuratezza) L’ordine di accuratezza o di precisione della formula di quadratura è dato dal massimo grado dei polinomi che sono integrati esattamente dal metodo. Più correttamente diremo che una formula di quadratura
ha ordine almeno k se integra esattamente tutti i polinomi di grado fino a k;
ha ordine k se ha ordine almeno k ed esiste almeno un polinomio di grado k+1 che non è integrato esattamente.
10.6 Metodo dei Coefficienti Indeterminati
Il metodo dei Coefficienti Indeterminati permette di ricondurre il calcolo dei pesi delle formule di quadratura, una volta stabiliti i nodi, alla risoluzione di un problema algebrico.
Osserviamo che l’integrale di un polinomio p_n(x) della forma
p_n ( x ) = a_n x^n + a_{n-1} x^{n-1} + \ldots a_1 x + a_0
si scrive come
\begin{aligned} \int_a^bp_n ( x )\,\mathrm{d}x &= \int_a^b\left(a_n x^n + a_{n-1} x^{n-1} + \ldots + a_1 x + a_0\right)\,\mathrm{d}x \\ &= a_n \int_a^b x^n \,\mathrm{d}x + a_{n-1}\int_a^b x^{n-1}\,\mathrm{d}x+ \cdots+ a_1\int_a^b x \,\mathrm{d}x + a_0\int_a^b\,1\,\mathrm{d}x \end{aligned}
Quindi l’integrale è esatto indipendentemente dai coefficienti a_0,a_1,\ldots,a_n se sono esatti tutti gli integrali della forma
\int_a^b x^i\,\mathrm{d}x,\qquad\text{per }i=0,1,\ldots n.
L’osservazione precedente suggerisce il seguente procedimento per la determinazione dei pesi di una formula di quadratura, una volta scelti i nodi (non necessariamente equidistanti).
- Si applica la formula di quadratura a tutti i monomi x^i, per i=0,1,\ldots,n e si impone che il risultato sia uguale al risultato dell’integrazione esatta.
In questo modo si ricava un sistema nelle n+1 equazioni per i=0,1,\ldots,n nelle n+1 incognite w_0,w_1,\ldots w_n.
Praticamente, si deve imporre la condizione
\sum_{j=0}^{n} w_j x_j^i = \int_a^b x^i\,\mathrm{d}x = \dfrac{b^{i+1}-a^{i+1}}{i+1},\qquad\text{per }i=0,1,\ldots,n,
per cui si ottiene un sistema lineare nelle w_i
\begin{aligned} i=0 & \qquad w_0+w_1+\ldots+w_n &=& b-a \\ i=1 & \qquad w_0 x_0 + w_1 x_1 +\ldots+ w_n x_n &=& (b^2-a^2)/2 \\ i=2 & \qquad w_0 x_0^2 + w_1 x_1^2+\ldots+ w_n x_n^2 &=& (b^3-a^3)/3\\ \cdots \\ i=n & \qquad w_0 x_0^n + w_1 x_1^n +\ldots+ w_n x_n^n &=& (b^{n+1}-a^{n+1})/(n+1). \end{aligned}
Il sistema lineare si può riscrivere in forma matriciale compatta \bm{V}\bm{w}=\bm{q} dove
\bm{V} = \begin{pmatrix} 1 & 1 & \cdots & 1 \\ x_0 & x_1 & \cdots & x_n \\ x_0^2 & x_1^2 & \cdots & x_n^2 \\ \vdots & & & \vdots \\ x_0^n & x_1^n & \cdots & x_n^n \\ \end{pmatrix},\qquad \bm{q} = \begin{pmatrix} b-a \\ (b^2-a^2)/2 \\ (b^3-a^3)/3\\ \vdots \\ (b^{n+1}-a^{n+1})/(n+1) \end{pmatrix},
nelle incognite w_0,w_1,\ldots,w_n.
La matrice \bm{V} è una matrice di Vandermonde3, il cui determinante
V( x_0 , x_1 ,\ldots, x_n ) = \prod_{i>j}^n ( x_i - x_j )
è sicuramente diverso da zero se i nodi sono scelti a due a due distinti, cioè vale x_i\neq x_j per i\neq j. La non singolarità della matrice \bm{V} garantisce l’esistenza di una ed una sola soluzione formata da una n+1-upla di pesi w_0,w_1,\ldots,w_n.
10.7 Stima dell’errore di integrazione
Richiamo: errore della regola dei rettangoli
Per una singola formula di quadratura si possono ottenere stime dirette mediante una funzione ausiliaria. Consideriamo come esempio la regola di quadratura che approssima l’integrale in un intervallo usando il rettangolo con altezza il valore della funzione all’estremo a sinistra dell’intervallo:
\int_{a}^b f(x) \mathrm{d}x \approx f(a)(b-a)
Lemma 10.1 (Errore regola dei rettangoli) L’errore di integrazione con la regola dei rettangoli a sinistra è il seguente
\mathcal{E}(f,a,b)=\dfrac{(b-a)^2}{2}f'(\omega),
Dimostrazione. Se introduciamo la primitiva di f(x) indicandola con F(x), possiamo definire la funzione ausiliaria
G(t) := F(a+t)-F(a)- tf(a)-\dfrac{t^2}{h^2}E, \qquad h = b-a
La funzione G si annulla per t=0 e per t=h, infatti:
\begin{aligned} G(0) &= F(a)-F(a)-0-0 = 0\\ G(h) &= F(a+h)-F(a)-hf(a)-\dfrac{h^2}{h^2}\mathcal{E}(f,a,b) \\ &= \underbrace{\int_a^bf(x)\mathrm{d}x -hf(a)}_{\text{per definizione}=\mathcal{E}(f,a,b)}-\mathcal{E}(f,a,b) = 0. \end{aligned}
Allora per il teorema di Rolle5 (o del valor medio) esiste un punto \alpha compreso in 0<\alpha<h tale che G'(\alpha)=0. Possiamo ripetere il procedimento precedente applicandolo a G':
G'(t)=f(a+t)-f(a)-\dfrac{2t}{h^2}\mathcal{E}(f,a,b).
Anche questa volta G'(0)=0, infatti G'(0) = f(a)-f(a) = 0, e per il teorema di Rolle esiste \beta tale che 0<\beta<\alpha<h per cui G''(\beta)=0. La derivata seconda di G è
G''(t)=f'(a+t)-\dfrac{2}{h^2}\mathcal{E}(f,a,b),
dunque
G''(\beta)=f'(a+\beta)-\dfrac{2}{h^2}\mathcal{E}(f,a,b)=0 \Rightarrow \mathcal{E}(f,a,b) = \dfrac{h^2f'(a+\beta)}{2}.
e ponendo \omega=a+\beta e ricordando che h=b-a si conclude la dimostrazione.
In maniera molto simile si possono calcolare le stime dell’errore per la regola dei trapezi (interpolazione lineare)
\int_{a}^b f(x) \mathrm{d}x \approx \dfrac{f(a)+f(b)}{2}(b-a)
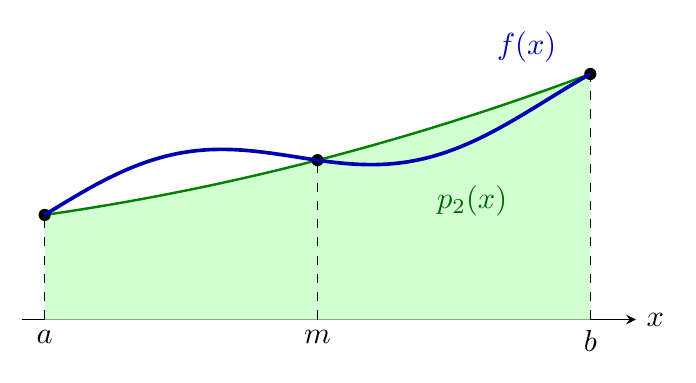
e la regola di Simpson (interpolazione quadratica)
\int_{a}^b f(x) \mathrm{d}x \approx \dfrac{f(a)+4f((a+b)/2)+f(b)}{6}(b-a)
Stime dirette per trapezi e Simpson mediante Rolle
Come nella dimostrazione per i rettangoli a sinistra, poniamo h=b-a>0, introduciamo una primitiva F di f e costruiamo una funzione ausiliaria G(t), dove t\in[0,h] rappresenta la lunghezza dell’intervallo [a,a+t]. Indichiamo con \mathcal E la differenza fra integrale esatto e formula di quadratura.
Errore della regola dei trapezi
Supponiamo f\in C^2([a,b]) e poniamo
\mathcal E_T=F(b)-F(a)-\frac h2\bigl(f(a)+f(b)\bigr).
Sia p_1 l’interpolante lineare di f agli estremi. Allora \int_a^b p_1(x)\,\mathrm dx=\frac h2(f(a)+f(b)). Definiamo
\boxed{G(t)=F(a+t)-F(a)-\int_0^t p_1(a+s)\,\mathrm ds -\frac{\mathcal E_T}{h^3}\,t^2(3h-2t).}
Il polinomio correttivo è stato scelto in modo che valga 0 per t=0, valga h^3 per t=h e abbia derivata nulla in t=0,h. Pertanto
G(0)=G(h)=0,\qquad G'(0)=G'(h)=0.
Per Rolle esiste \alpha\in(0,h) con G'(\alpha)=0. Applicando Rolle a G' negli intervalli (0,\alpha) e (\alpha,h), troviamo due punti \beta_1<\beta_2 con G''(\beta_1)=G''(\beta_2)=0. Un’ulteriore applicazione di Rolle produce \gamma\in(\beta_1,\beta_2) tale che G'''(\gamma)=0. Ma
G'''(t)=f''(a+t)+\frac{12\mathcal E_T}{h^3}.
Ne segue, posto \xi=a+\gamma,
\boxed{\mathcal E_T=-\frac{h^3}{12}f''(\xi),\qquad \xi\in(a,b).}
Errore della regola di Simpson
Supponiamo f\in C^4([a,b]). Per semplificare le formule trasliamo l’origine nel punto medio m=(a+b)/2 e poniamo r=(b-a)/2. Scriviamo ancora f(x) per f(m+x), con x\in[-r,r]. L’errore di Simpson è
\mathcal E_S=\int_{-r}^{r}f(x)\,\mathrm dx -\frac r3\bigl(f(-r)+4f(0)+f(r)\bigr).
La funzione trucco dipende dall’ampiezza t dell’intervallo simmetrico. Definiamo
\boxed{G(t)=\int_{-t}^{t}f(x)\,\mathrm dx -\frac t3\bigl(f(-t)+4f(0)+f(t)\bigr) -\frac{\mathcal E_S}{r^5}t^5,\qquad 0\le t\le r.}
Per costruzione G(0)=G(r)=0. Si noti che il fattore t davanti alla formula di Simpson è indispensabile per le dimensioni e per ottenere la corretta formula di quadratura.
La funzione G è di classe C^4 e, derivando mediante la regola di Leibniz, si ottiene
\begin{aligned} G'(t)&=\frac23\bigl(f(t)+f(-t)-2f(0)\bigr) -\frac t3\bigl(f'(t)-f'(-t)\bigr) -\frac{5\mathcal E_S}{r^5}t^4,\\ G''(t)&=\frac13\bigl(f'(t)-f'(-t)\bigr) -\frac t3\bigl(f''(t)+f''(-t)\bigr) -\frac{20\mathcal E_S}{r^5}t^3,\\ G'''(t)&=-\frac t3\bigl(f'''(t)-f'''(-t)\bigr) -\frac{60\mathcal E_S}{r^5}t^2,\\ G^{(4)}(t)&=-\frac13\bigl(f'''(t)-f'''(-t)\bigr) -\frac t3\bigl(f^{(4)}(t)+f^{(4)}(-t)\bigr) -\frac{120\mathcal E_S}{r^5}t. \end{aligned}
In particolare,
G(0)=G'(0)=G''(0)=G'''(0)=0, \qquad G(r)=0.
Applicando quattro volte il teorema di Rolle (partendo dallo zero di molteplicità almeno quattro in t=0 e dallo zero in t=r) esiste \beta\in(0,r) tale che G^{(4)}(\beta)=0. Pertanto
\frac{120\mathcal E_S}{r^5}\,\beta =-\frac13\bigl(f'''(\beta)-f'''(-\beta)\bigr) -\frac\beta3\bigl(f^{(4)}(\beta)+f^{(4)}(-\beta)\bigr).
Qui non occorre derivare una quinta volta. Per il teorema di Lagrange applicato a f''' sull’intervallo [-\beta,\beta] esiste \eta\in(-\beta,\beta) tale che
f'''(\beta)-f'''(-\beta) =2\beta\,f^{(4)}(\eta).
Sostituendo e dividendo per \beta>0 si ricava
\mathcal E_S=-\frac{r^5}{360} \bigl(2f^{(4)}(\eta)+f^{(4)}(\beta)+f^{(4)}(-\beta)\bigr).
Il valore tra parentesi è quattro volte una media pesata positiva di valori della funzione continua f^{(4)}. Per il teorema dei valori intermedi esiste \xi\in[-\beta,\beta]\subset(-r,r) tale che
\frac{2f^{(4)}(\eta)+f^{(4)}(\beta)+f^{(4)}(-\beta)}4 =f^{(4)}(\xi).
Si conclude quindi che
\boxed{\mathcal E_S=-\frac{r^5}{90}f^{(4)}(\xi) =-\frac{(b-a)^5}{2880}f^{(4)}(\xi),\qquad \xi\in(a,b).}
La dimostrazione utilizza soltanto f\in C^4([a,b]): quattro applicazioni di Rolle alla funzione trucco G(t), seguite dal teorema di Lagrange per la differenza f'''(\beta)-f'''(-\beta).
Teorema generale per le formule di Newton-Cotes
Dopo le dimostrazioni dirette, riportiamo l’enunciato di un teorema assai importante, che permette di stimare l’ordine di accuratezza per le formule di Newton-Cotes 67.
Il teorema si riassume usualmente con l’affermazione che le formule di Newton-Cotes di grado pari guadagnano un ordine di accuratezza. Per esempio, la formula di Simpson8, pur essendo costruibile come un formula interpolatoria che integra esattamente tutti i polinomi di grado fino a due, ha in realtà ordine quattro, e non tre come si potrebbe erroneamente pensare.
Questa proprietà dipende essenzialmente dal fatto che l’integrale di \omega_{n+1}(x), che compare nell’espressione dell’errore di fronte al termine n+1 dello sviluppo di Taylor9, si annulla sull’intervallo [a,b] per ragioni di simmetria. L’errore è dominato dal termine successivo dello sviluppo di Taylor che coinvolge la derivata n+2-esima.
L’enunciato del teorema mostra la forma generale dell’errore di integrazione per formule interpolatorie alla Newton-Cotes che interpolano esattamente polinomi di ordine fino ad n sia pari che dispari. Ricordiamo tuttavia che nella pratica non si usano formule di Newton-Cotes con n grandi, maggiori di 7-8, per ragioni di stabilità numerica.
La dimostrazione si può trovare per esempio in [1].
Teorema 10.1 (Stima errore quadratura) Sia
\mathcal{E}(f;a,b)= \int_a^b\,f(x)\,\mathrm{d}x-\mathcal{I}(f;a,b)
l’errore di integrazione che si ha applicando una formula di quadratura di Newton-Cotes con n+1 nodi
\mathcal{I}(f;a,b)=\sum_{k=0}^{n} w_k \,f( x_k )
per il calcolo dell’integrale della funzione f(x) su [a\,b]:
\int_a^b\,f(x)\,\mathrm{d}x.
Allora valgono i seguenti risultati:
sia f\in\mathcal{C}^{n+2}(a,b), con n pari; allora esiste un \bar{x}\in (a,b) tale che
\mathcal{E}(f;a,b) = \dfrac{1}{(n+2)!}f^{n+2}(\bar{x}) \int_a^b\, x \,\omega_{n+1}(x)\,\mathrm{d}x
sia f\in\mathcal{C}^{n+1}(a,b), con n dispari; allora esiste un \bar{x}\in (a,b) tale che
\mathcal{E}(f;a,b) = \dfrac{1}{(n+1)!}f^{n+1}(\bar{x}) \int_a^b\,\omega_{n+1}( x )\,\mathrm{d}x
dove \omega_{n+1}(x) = ( x - x_0 )( x - x_1 )\cdots( x - x_n ).
Verifica esplicita del teorema per trapezi e Simpson
Verifichiamo che il teorema Teorema 10.1 restituisca esattamente i coefficienti ottenuti con le funzioni ausiliarie. In entrambi i casi poniamo h=b-a e indichiamo con \mathcal E l’integrale esatto meno la formula di quadratura.
Regola dei trapezi: n=1 (dispari)
I nodi sono x_0=a e x_1=b, quindi
\omega_2(x)=(x-a)(x-b).
Con il cambio di variabile s=x-a, per cui 0\le s\le h, calcoliamo esplicitamente
\begin{aligned} \int_a^b\omega_2(x)\,\mathrm dx &=\int_0^h s(s-h)\,\mathrm ds\\ &=\left[\frac{s^3}{3}-\frac{hs^2}{2}\right]_0^h\\ &=\frac{h^3}{3}-\frac{h^3}{2}=-\frac{h^3}{6}. \end{aligned}
Il caso (ii) del teorema, con (n+1)!=2, fornisce
\boxed{\mathcal E_T=\frac{f''(\xi)}{2!}\left(-\frac{h^3}{6}\right) =-\frac{(b-a)^3}{12}f''(\xi).}
Regola di Simpson: n=2 (pari)
Poniamo m=(a+b)/2 e r=(b-a)/2. I tre nodi sono m-r,m,m+r, quindi
\omega_3(x)=(x-m+r)(x-m)(x-m-r).
Il caso (i) del teorema richiede l’integrale \int_a^b x\omega_3(x)\,\mathrm dx. Con y=x-m otteniamo
\begin{aligned} \int_a^b x\omega_3(x)\,\mathrm dx &=\int_{-r}^r (m+y)y(y^2-r^2)\,\mathrm dy\\ &=m\underbrace{\int_{-r}^r y(y^2-r^2)\,\mathrm dy}_{=0\ \text{(funzione dispari)}} +\int_{-r}^r (y^4-r^2y^2)\,\mathrm dy\\ &=2\left[\frac{y^5}{5}-\frac{r^2y^3}{3}\right]_0^r\\ &=2r^5\left(\frac15-\frac13\right)=-\frac{4r^5}{15}. \end{aligned}
Poiché (n+2)!=4!=24, il caso (i) dà
\begin{aligned} \mathcal E_S &=\frac{f^{(4)}(\xi)}{4!}\left(-\frac{4r^5}{15}\right) =-\frac{r^5}{90}f^{(4)}(\xi)\\ &=\boxed{-\frac{(b-a)^5}{2880}f^{(4)}(\xi)}. \end{aligned}
Le due espressioni coincidono con quelle dimostrate direttamente mediante la funzione G(t) e il teorema di Rolle.
In sintesi
- Una formula di quadratura \sum_i w_i f(t_i) nasce dall’integrazione del polinomio interpolante: nodi e pesi derivano dalla strategia interpolatoria.
- Le formule di Newton-Cotes usano nodi equispaziati; il grado di precisione è n se n è dispari e n+1 se n è pari, per simmetria.
- Il metodo dei coefficienti indeterminati ricava i pesi imponendo l’esattezza sui monomi: è la via operativa per costruire o verificare una formula.
- L’errore di quadratura si stima dal nucleo di Peano o dallo sviluppo di Taylor e dipende da una derivata di f di ordine legato al grado di precisione.
- Newton-Cotes di grado alto è instabile (pesi di segno alterno): si preferisce il composito o la quadratura gaussiana.
Carl Friedrich Gauss (1777-1855) e Adrien-Marie Legendre (1752-1833)↩︎
la numerazione degli esponenti parte da zero, essendo x^0=1 il primo monomio di ogni polinomio di qualsiasi ordine.↩︎