13 Stime a posteriori

Una formula di quadratura ha una formula per l’errore del tipo
\mathcal{E}(f;a,b) = \dfrac{C_q}{2^{p+1}}(b-a)H^p f^{(p)}(z) \tag{13.1}
f^{(p)}(z) è una media campionata della derivata p-esima. Se [a,b] è un intervallo piccolo possiamo approssimare
f^{(p)}(z)\approx \dfrac{1}{b-a}\int_a^b f^{(p)}(x)\mathrm{d}x := F_p
da cui
\mathcal{E}(f;a,b) \approx \dfrac{C_q}{2^{p+1}}(b-a)H^p F_p
Usando un solo intervallo nella formula di quadratura abbiamo
\int_a^b f(x)\mathrm{d}x \approx I_1(f;a,b) + \dfrac{C_q}{2^{p+1}}(b-a)^{p+1} F_p \tag{13.2}
dove I_1(f;a,b) è il valore della formula di quadratura applicata alla funzione f(x) sull’intervallo [a,b] senza suddividerlo (H=b-a). Usando due intervalli nella formula di quadratura abbiamo
\int_a^b f(x)\mathrm{d}x \approx I_2(f;a,b) + \dfrac{C_q}{2^{p+1}}\dfrac{(b-a)^{p+1}}{2^p} F_p \tag{13.3}
dove I_2(f;a,b) è il valore della stessa formula di quadratura applicata alla funzione f(x) sull’intervallo [a,b], suddiviso in due parti (H=(b-a)/2). Sottraendo 13.2 da 13.3 si ottiene
I_2(f;a,b)-I_1(f;a,b) \approx \dfrac{C_q}{2^{p+1}}(b-a)^{p+1}F_p \left(1-\dfrac{1}{2^p}\right)
da cui
F_p \approx \dfrac{2^{2p+1}}{C_q(b-a)^{p+1}(2^p-1)}\left(I_2(f;a,b)-I_1(f;a,b)\right)
Sostituendo questa stima in 13.1, con H=(b-a)/2, si ottiene una stima dell’errore
\begin{aligned} \mathcal{E}(f;a,b)&= \dfrac{C_q}{2^{2p+1}}(b-a)^{p+1} f^{(p)}(z) \\ &\approx \dfrac{C_q}{2^{2p+1}}(b-a)^{p+1} F_p \\ &\approx \dfrac{C_q}{2^{2p+1}}(b-a)^{p+1} \dfrac{2^{2p+1}}{C_q(b-a)^{p+1}(2^p-1)}\left(I_2(f;a,b)-I_1(f;a,b)\right) \\ &\approx \dfrac{I_2(f;a,b)-I_1(f;a,b)}{2^p-1} \end{aligned}
Stima a posteriori
Data una formula di quadratura di ordine p, si calcoli l’integrale su [a,b] usando un solo intervallo, ottenendo I_1(f;a,b), e poi suddividendo l’intervallo in due, ottenendo I_2(f;a,b). L’errore si può stimare con la formula \mathcal{E}(f;a,b)\approx \dfrac{I_2(f;a,b)-I_1(f;a,b)}{2^p-1}
Si può usare questa stima per costruire formule di quadratura adattative.
13.1 Dalla stima a posteriori a un algoritmo adattativo
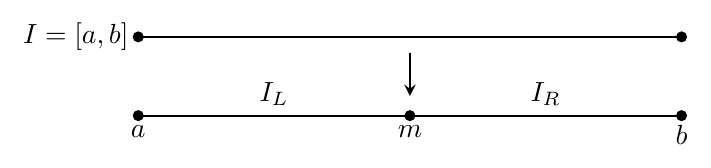
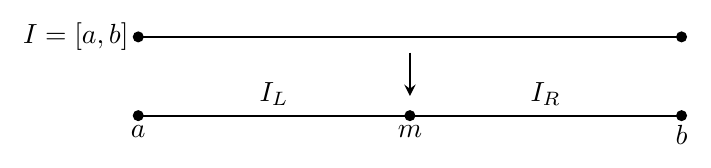
La stima ottenuta sopra è una stima asintotica, non un limite rigoroso in assenza di ulteriori ipotesi. Sia Q_1(I) la formula su I=[a,b], e sia Q_2(I) la somma delle due formule sui sottointervalli I_L=[a,m] e I_R=[m,b], dove m=(a+b)/2. Per una regola composita di ordine globale p (trapezi: p=2; Simpson: p=4), assumendo che il termine principale dell’errore sia regolare e non si annulli per cancellazione, vale
I-Q_1\simeq C h^{p+1},\qquad I-Q_2\simeq\frac{C h^{p+1}}{2^p},\qquad \boxed{\widehat E_I=\frac{|Q_2-Q_1|}{2^p-1}}.
In particolare, l’errore stimato della formula raffinata Q_2 è
\widehat E_{T,I}=\frac{|T_2-T_1|}{3},\qquad \widehat E_{S,I}=\frac{|S_2-S_1|}{15}.
Il denominatore 15 riguarda l’errore di S_2, non quello di S_1. L’eventuale correzione di Richardson Q_{\rm corr}=Q_2+(Q_2-Q_1)/(2^p-1) è un’approssimazione ulteriore, ma non è automaticamente certificata dalla stessa stima.
Algoritmo ricorsivo con budget locale
Data una tolleranza assoluta globale \mathrm{tol}, all’intervallo iniziale si assegna il budget \tau_{[a,b]}=\mathrm{tol}. Su ogni intervallo I si calcolano Q_1(I), Q_2(I) e \widehat E_I. Se \widehat E_I\le\tau_I si accetta Q_2(I); altrimenti si divide I in due metà e si assegna a ciascuna \tau_I/2. L’algoritmo termina quando tutte le foglie sono accettate (o si raggiunge un limite di sicurezza).
adapt(f, a, b, tau):
    Q1 = quadratura(f, a, b)
    m  = (a+b)/2
    Q2 = quadratura(f, a, m) + quadratura(f, m, b)
    est = abs(Q2-Q1)/(2^p-1)
    if est <= tau:
        return Q2, est
    else:
        L = adapt(f, a, m, tau/2)
        R = adapt(f, m, b, tau/2)
        return L.valore + R.valore, L.stima + R.stima
Se \mathcal L è l’insieme degli intervalli terminali, la costruzione dei budget assicura \sum_{I\in\mathcal L}\tau_I=\mathrm{tol}. Per la disuguaglianza triangolare, se ciascuna stima locale fosse un maggiorante rigoroso, allora
\left|\int_a^b f(x)\,\mathrm dx-\sum_{I\in\mathcal L}Q_2(I)\right| \le\sum_{I\in\mathcal L}|E_I|\le\sum_{I\in\mathcal L}\tau_I=\mathrm{tol}.
Con lo stimatore per differenza di quadrature si ottiene invece un controllo euristico/asintotico: errori con segno opposto possono compensarsi, e in presenza di oscillazioni non risolte Q_1 e Q_2 possono essere vicini pur essendo entrambi inaccurati. Sono utili limiti sulla profondità, sul numero di valutazioni e test contro la stagnazione numerica.
13.2 Perché cercare di equidistribuire l’errore
Sia h_i l’ampiezza dell’intervallo I_i e supponiamo che, localmente, l’errore abbia modulo |E_i|\simeq c(x_i)h_i^{p+1}, con c(x)>0 lentamente variabile. Un reticolo efficiente usa intervalli piccoli dove c(x) è grande e grandi dove c(x) è piccolo.
Teorema 13.1 (Equidistribuzione asintotica per una partizione ottimale) Nel modello continuo, tra le partizioni che minimizzano il numero di intervalli per un budget globale fissato \int_a^b c(x)h(x)^p\,\mathrm dx=\mathrm{tol}, la condizione ottimale è
\boxed{c(x)h(x)^{p+1}=\text{costante}.}
Pertanto gli errori locali (in modulo, nel modello asintotico) sono approssimativamente uguali.
Dimostrazione. La densità di intervalli è 1/h(x), per cui il costo è N\simeq\int_a^b 1/h(x)\,\mathrm dx. L’errore globale stimato è \int_a^b c(x)h(x)^p\,\mathrm dx perché ciascun intervallo contribuisce c(x)h^{p+1} e ce ne sono circa 1/h per unità di lunghezza. Minimizzando il funzionale
\int_a^b\left[\frac1{h(x)}+\lambda c(x)h(x)^p\right]\,\mathrm dx
rispetto a h(x), la condizione di stazionarietà dà
-\frac1{h(x)^2}+\lambda p c(x)h(x)^{p-1}=0 \quad\Longrightarrow\quad c(x)h(x)^{p+1}=\frac1{\lambda p}.
L’equidistribuzione è dunque una proprietà dell’ottimo nel modello continuo, non una condizione che ogni algoritmo a bisezione soddisfa esattamente: l’algoritmo con budget dimezzato garantisce un criterio di accettazione locale, ma può produrre errori terminali molto diversi. Per Simpson p=4, dunque h(x)\propto c(x)^{-1/5}; per i trapezi p=2, h(x)\propto c(x)^{-1/3}. In prossimità di zeri del coefficiente principale o di singolarità servono precauzioni ulteriori.
13.3 Esperimenti numerici: stima ed errore effettivo
Per ciascun esperimento si usa l’algoritmo sopra descritto. Nelle tabelle, Q_{2,i} è la somma delle due quadrature sui semintervalli della foglia I_i, \widehat E_i è lo stimatore per differenza e |E_i|=|\int_{I_i}f-Q_{2,i}| è calcolato confrontando con un integrale di riferimento ad alta accuratezza. Le colonne \tau_i e \widehat E_i/|E_i| permettono di verificare la decisione di accettazione e la qualità dello stimatore. I valori numerici sono arrotondati; l’algoritmo usa valori non arrotondati.
Esempio 1: picco localizzato
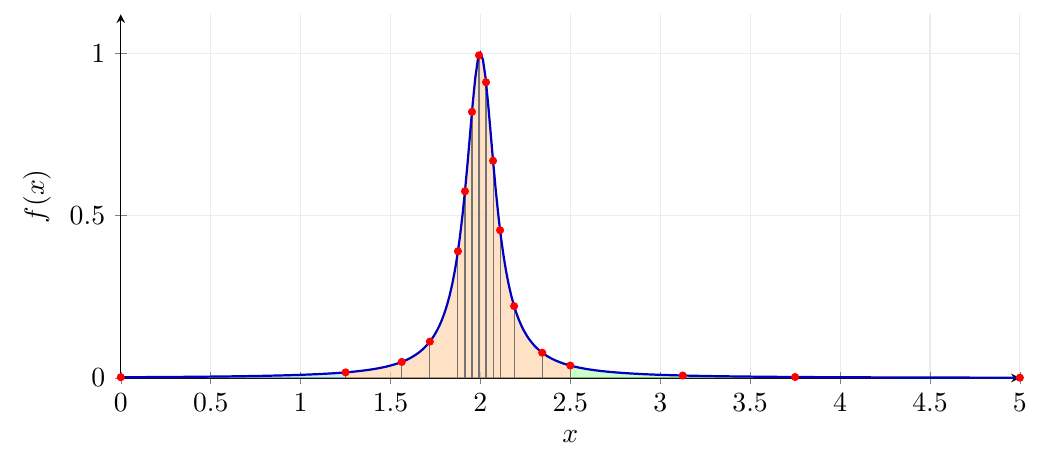
Intervallo [0,5], tolleranza \mathrm{tol}=2.0e-04, metodo Simpson. La partizione adattativa contiene 16 intervalli terminali, con 15 suddivisioni. I colori alternati distinguono quattro regioni iniziali dell’intervallo; le linee verticali identificano i sottointervalli terminali.
| I_i=[a_i,b_i] | h_i | Q_{2,i} | \widehat E_i | |E_i| | \tau_i |
|---|---|---|---|---|---|
| [0.00000,1.25000] | 1.25000 | 0.0082919552 | 1.67e-05 | 3.26e-05 | 5.00e-05 |
| [1.25000,1.56250] | 0.31250 | 0.0092179833 | 1.62e-06 | 2.02e-06 | 1.25e-05 |
| [1.56250,1.71875] | 0.15625 | 0.011691209 | 6.92e-07 | 7.77e-07 | 6.25e-06 |
| [1.71875,1.87500] | 0.15625 | 0.033317659 | 5.93e-06 | 5.11e-06 | 6.25e-06 |
| [1.87500,1.91406] | 0.03906 | 0.018614328 | 4.57e-08 | 4.87e-08 | 1.56e-06 |
| [1.91406,1.95312] | 0.03906 | 0.027157332 | 1.82e-07 | 1.74e-07 | 1.56e-06 |
| [1.95312,1.99219] | 0.03906 | 0.0360371 | 9.73e-08 | 1.07e-07 | 1.56e-06 |
| [1.99219,2.03125] | 0.03906 | 0.038085486 | 3.68e-07 | 3.36e-07 | 1.56e-06 |
| [2.03125,2.07031] | 0.03906 | 0.030993378 | 1.78e-07 | 1.55e-07 | 1.56e-06 |
| [2.07031,2.10938] | 0.03906 | 0.021732322 | 9.48e-08 | 9.71e-08 | 1.56e-06 |
| [2.10938,2.18750] | 0.07812 | 0.025069459 | 1.02e-07 | 1.34e-09 | 3.13e-06 |
| [2.18750,2.34375] | 0.15625 | 0.020689176 | 2.71e-06 | 3.02e-06 | 6.25e-06 |
| [2.34375,2.50000] | 0.15625 | 0.0085703575 | 3.04e-07 | 3.35e-07 | 6.25e-06 |
| [2.50000,3.12500] | 0.62500 | 0.010890084 | 1.00e-05 | 1.61e-05 | 2.50e-05 |
| [3.12500,3.75000] | 0.62500 | 0.003157862 | 2.95e-07 | 3.52e-07 | 2.50e-05 |
| [3.75000,5.00000] | 1.25000 | 0.0023766176 | 4.95e-07 | 6.39e-07 | 5.00e-05 |
Bilancio globale: \sum_i\widehat E_i=3.9875e-05; errore effettivo |I-Q|=6.0983e-05; integrale di riferimento I\approx0.305831326199. La stima a posteriori è asintotica, non una maggiorazione rigorosa.
Esempio 2: funzione regolare
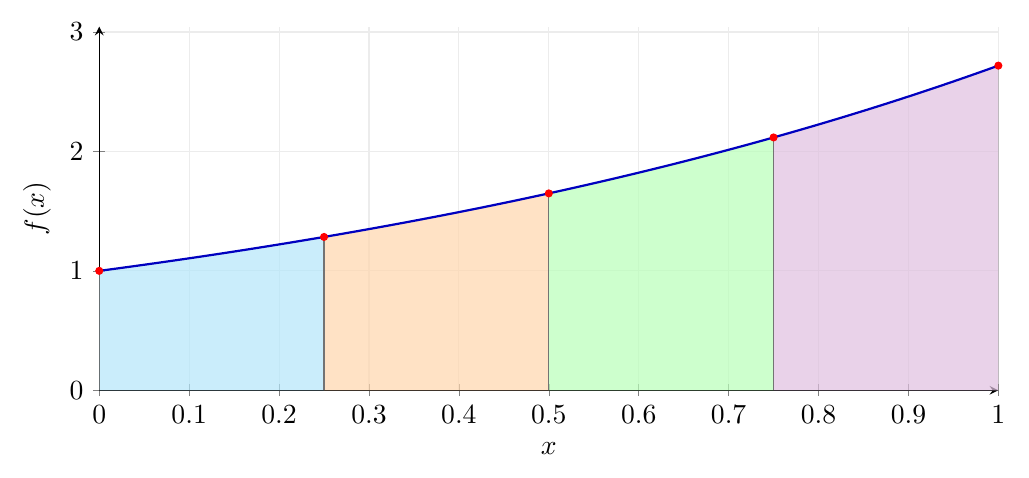
Intervallo [0,1], tolleranza \mathrm{tol}=1.0e-06, metodo Simpson. La partizione adattativa contiene 4 intervalli terminali, con 3 suddivisioni. I colori alternati distinguono quattro regioni iniziali dell’intervallo; le linee verticali identificano i sottointervalli terminali.
| I_i=[a_i,b_i] | h_i | Q_{2,i} | \widehat E_i | |E_i| | \tau_i |
|---|---|---|---|---|---|
| [0.00000,0.25000] | 0.25000 | 0.28402544 | 2.40e-08 | 2.41e-08 | 2.50e-07 |
| [0.25000,0.50000] | 0.25000 | 0.36469588 | 3.09e-08 | 3.09e-08 | 2.50e-07 |
| [0.50000,0.75000] | 0.25000 | 0.46827879 | 3.96e-08 | 3.97e-08 | 2.50e-07 |
| [0.75000,1.00000] | 0.25000 | 0.60128186 | 5.09e-08 | 5.09e-08 | 2.50e-07 |
Bilancio globale: \sum_i\widehat E_i=1.4538e-07; errore effettivo |I-Q|=1.4559e-07; integrale di riferimento I\approx1.71828182846. La stima a posteriori è asintotica, non una maggiorazione rigorosa.
Esempio 3: oscillazioni localizzate
Intervallo [0,3], tolleranza \mathrm{tol}=2.0e-02, metodo trapezi. La partizione adattativa contiene 10 intervalli terminali, con 9 suddivisioni. I colori alternati distinguono quattro regioni iniziali dell’intervallo; le linee verticali identificano i sottointervalli terminali.
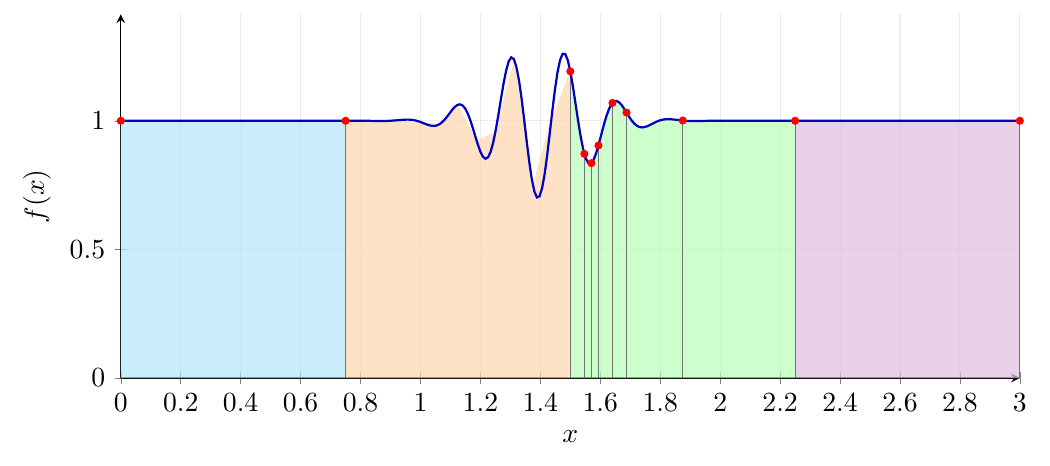
| I_i=[a_i,b_i] | h_i | Q_{2,i} | \widehat E_i | |E_i| | \tau_i |
|---|---|---|---|---|---|
| [0.00000,0.75000] | 0.75000 | 0.75000818 | 2.73e-06 | 7.94e-06 | 5.00e-03 |
| [0.75000,1.50000] | 0.75000 | 0.80949697 | 4.20e-03 | 5.58e-02 | 5.00e-03 |
| [1.50000,1.54688] | 0.04688 | 0.048064812 | 1.00e-04 | 8.71e-05 | 3.13e-04 |
| [1.54688,1.57031] | 0.02344 | 0.019815627 | 6.14e-05 | 6.06e-05 | 1.56e-04 |
| [1.57031,1.59375] | 0.02344 | 0.020272781 | 3.68e-05 | 3.65e-05 | 1.56e-04 |
| [1.59375,1.64062] | 0.04688 | 0.046705993 | 1.50e-04 | 1.36e-04 | 3.13e-04 |
| [1.64062,1.68750] | 0.04688 | 0.049716074 | 1.54e-04 | 1.51e-04 | 3.13e-04 |
| [1.68750,1.87500] | 0.18750 | 0.18838794 | 7.32e-04 | 1.69e-03 | 1.25e-03 |
| [1.87500,2.25000] | 0.37500 | 0.3750912 | 3.01e-05 | 1.37e-04 | 2.50e-03 |
| [2.25000,3.00000] | 0.75000 | 0.75 | 1.29e-09 | 2.21e-09 | 5.00e-03 |
Bilancio globale: \sum_i\widehat E_i=5.4660e-03; errore effettivo |I-Q|=5.7560e-02; integrale di riferimento I\approx2.99999995924. La stima a posteriori è asintotica, non una maggiorazione rigorosa.